
“赢领计划”获机构长期看好 安踏未来发展可期
2021年7月8日,安踏集团公布了集团旗下安踏品牌未来5年战略目标及未来24个月快速增长“赢领计划LEAD TO WIN”。安踏品牌致力于在未来5年,实现流水年复合增长18-25%;线上业务年复合增长30%以上,2025年占比达到40%;总体市场份额增加3到5个百分点,保持中国运动品牌领导者地位。
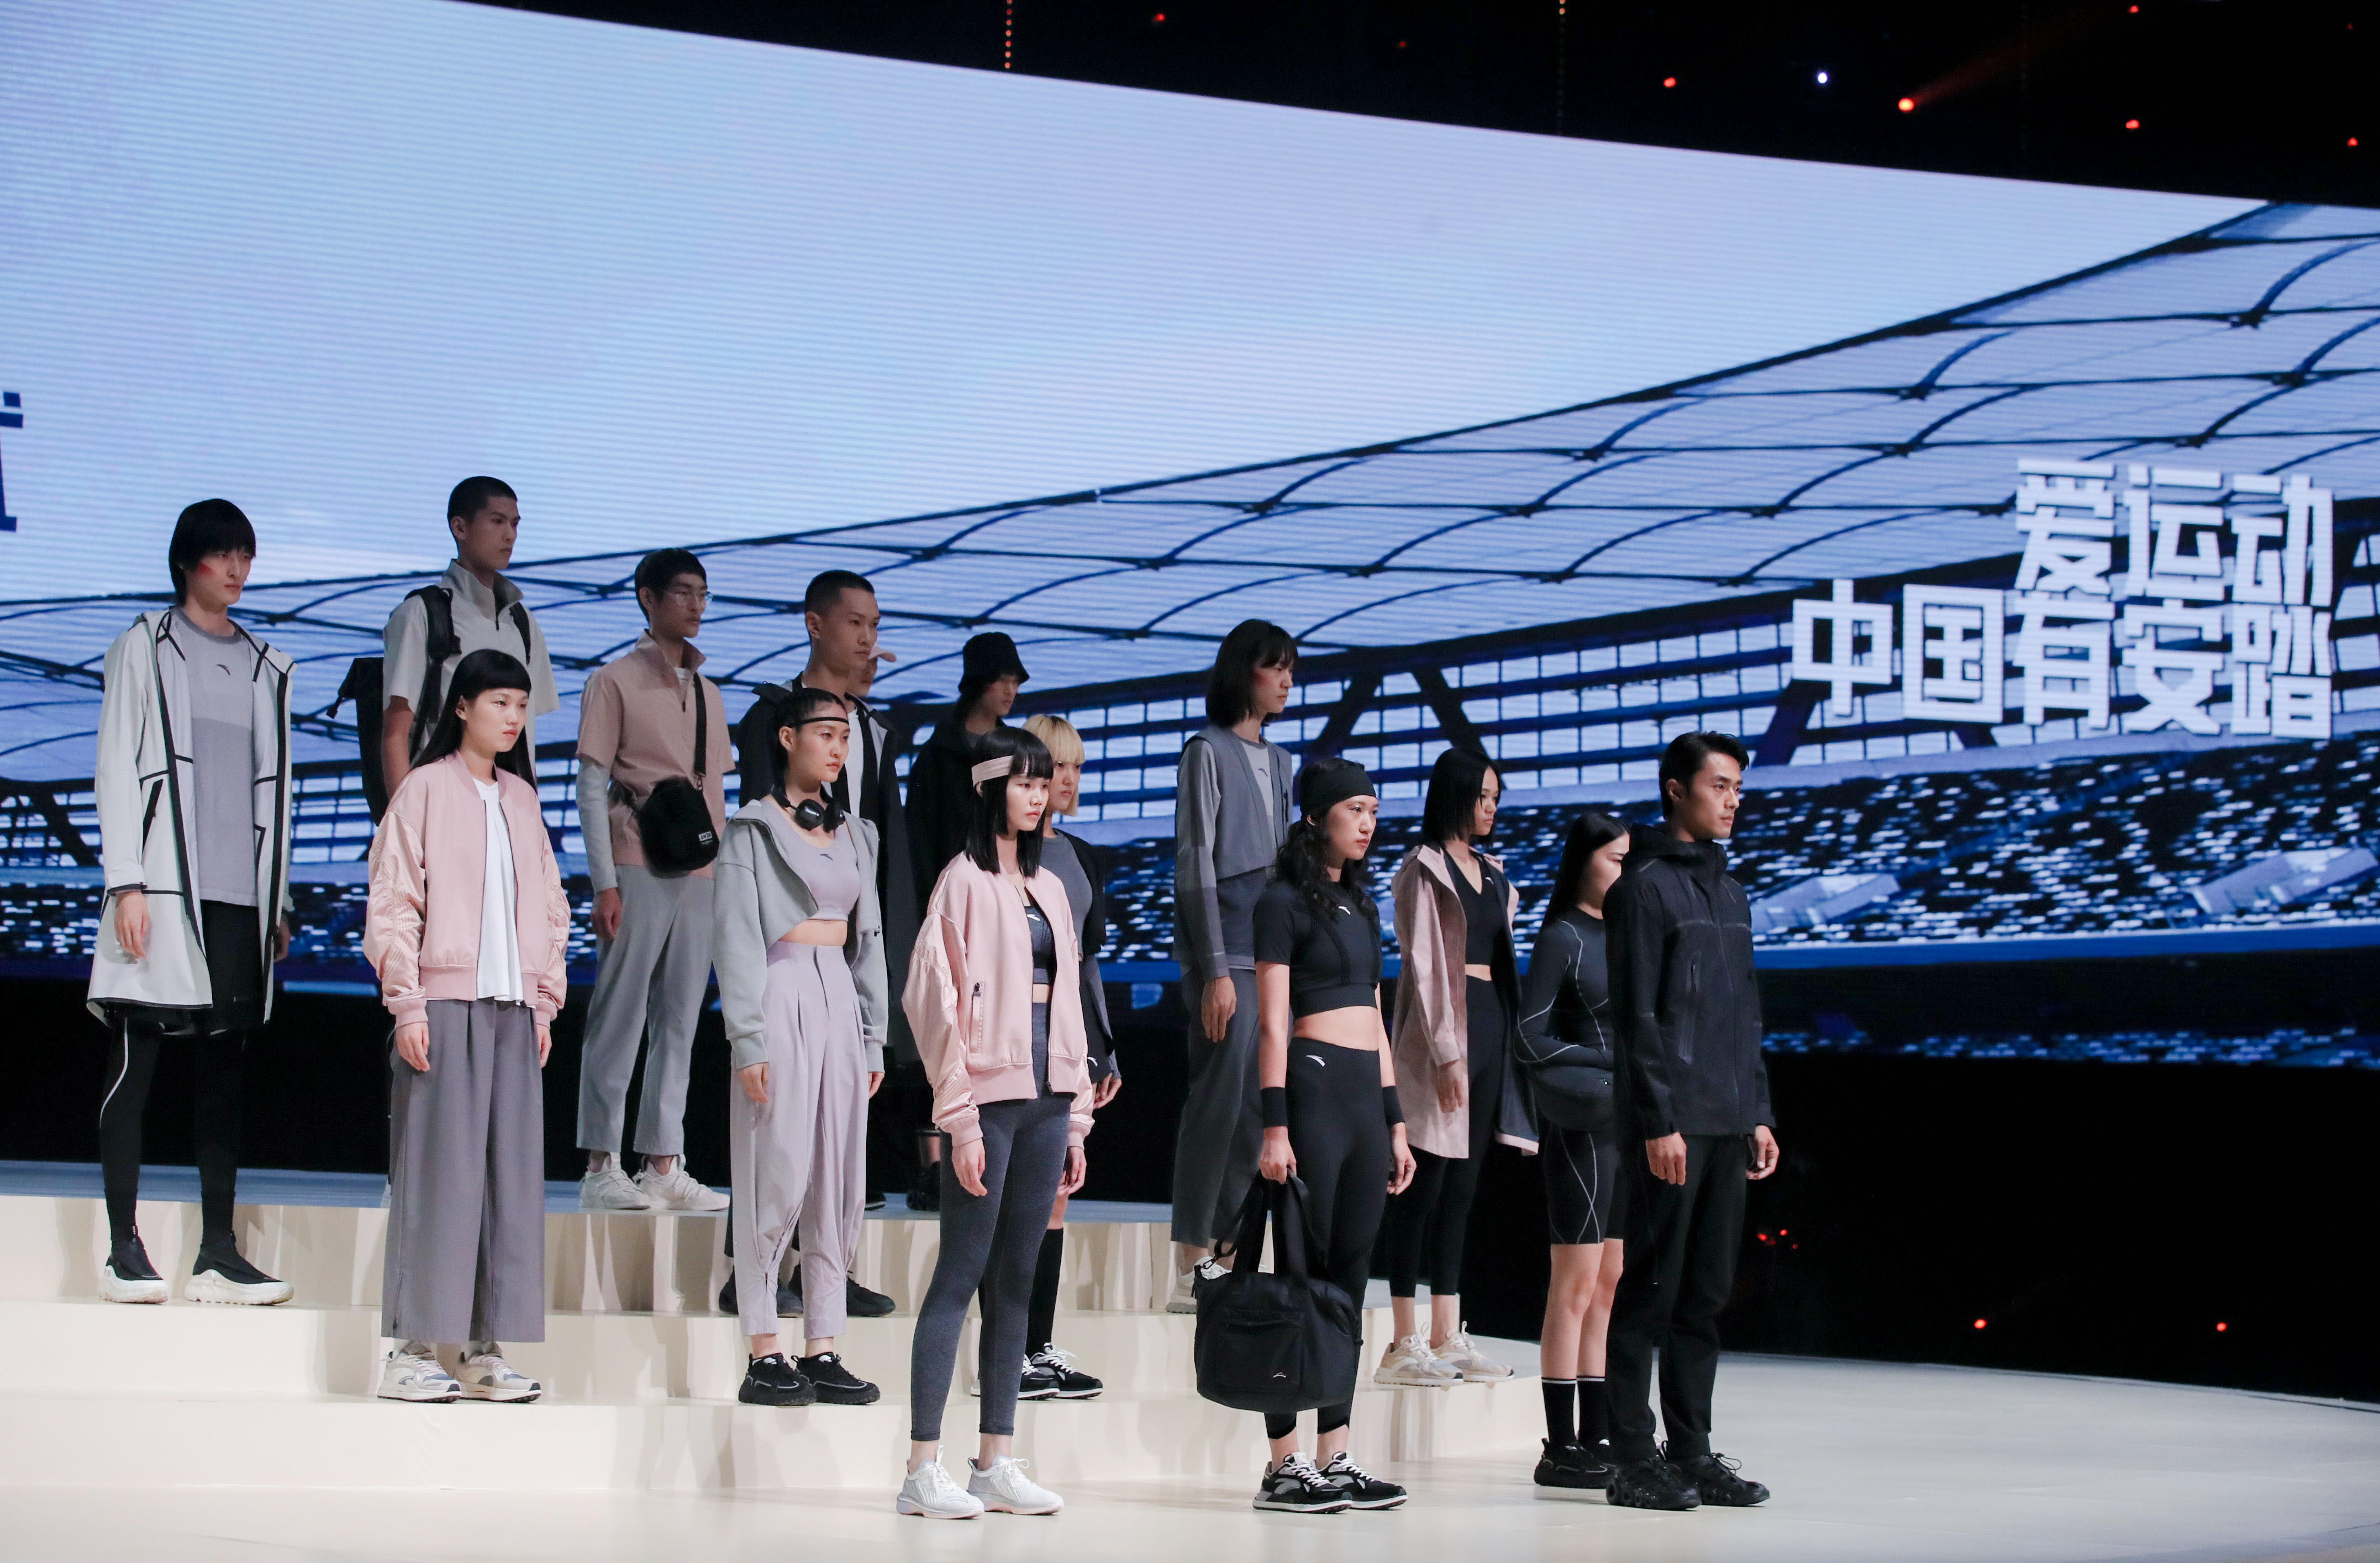
未来24个月,安踏品牌将坚持两大核心策略——专业为本、品牌向上。通过完善全球研发体系、赢领Z世代、赢领双奥战役、加速DTC升级、赢领数字化变革、巩固儿童运动领导地位及推动可持续发展等核心举措,在运动科技研发水平、品牌影响力及市场规模上保持在中国市场的领先优势。同时,安踏品牌将充分抓住双奥同开的历史机遇,以“奥运”作为拓展品牌向上的制高点,让“安踏”成为国人心智中首选的专业运动品牌。
多家投资机构发布报告称,安踏在各细分领域的发展战略详细、上升趋势清晰可见,构成了未来增长底层逻辑,看好安踏长期发展前景以及作为国内运动品牌领跑者的韧性。
—— 下文依据各大投资机构及券商报告整理——
中金
给予“跑赢行业”评级,目标价219.92港元。
该行看好中国运动鞋服市场的发展潜力以及安踏品牌的领先地位。基于安踏清晰的发展战略以及持续超预期的业绩增长,上调目标价7%至219.92港元。
高盛
给予“买入”评级,目标价 215 港元。
该行看到安踏锁定95后成消费主力,同时继儿童产品的成功后,女性系列实现升势。
该行乐见安踏制定了详细的战略,以推动其核心品牌的销售复合年增长率和市场份额增长。
瑞信
给予“跑赢大市”评级,目标价 213 港元。
该行相信市场会积极看好安踏18-25%销售增长的目标。相信增长将由在线渠道、平均售价或店铺生产力上升,以及安踏儿童增长所推动。
安踏DTC 过渡进展顺利,店铺生产力有所提高。电商预计在未来五年内占销售达 40%,复合年增长率超过 30%。
麦格理
给予“跑赢大市”评级,目标价212 港元。
该行预计安踏品牌零售额的复合年增长率为 21.5%,大约为公司 18-25% 的复
合年增长率目标范围的中间点,并在 2025 年前加大份额。
该行认为中国仍为领先的国内品牌提供增长机会,而八个重点领域对品牌、产品和渠道作出积极贡献。
瑞银
给予“买入”评级,目标价206 港元。
安踏5年计划较预期好,管理层给予安踏品牌销售复合年增长率目标达18-25%,市占率上升3-5个百分点
该行上调目标价以反映更好的销售增长,对安踏管理层对安踏品牌的提振计划和 FILA、Descente、 Arc’teryx等多品牌的增长前景持乐观态度。
摩根士丹利
给予“增持”评级,目标价203 港元。
该行认为中国运动服装品牌在未来三至六个月内仍能跑赢大盘;同时,在中国主要增长行业中,中国运动服饰装可能是少数受益于政策支持的行业之一,其增长可见性依然清晰。